Курсовая работа (т): Інноваційні процеси в господарській діяльності підприємства
де  -
річний обсяг випуску продукції по і-тому варіанту, од.
Оцінка ефективності і доцільності капітальних вкладень, котра б нівелювала вплив чинника часу, ґрунтується на приведенні цих витрат до одного моменту часу шляхом їх дисконтування. У процесі порівняння вартості грошових коштів при їх інвестуванні в інноваційні проекти і поверненні прийнято використовувати два основних поняття - майбутньої і теперішньої вартості грошей.
Майбутня вартість грошей - це вартість інвестованих в інноваційні процеси коштів через визначений період часу з урахуванням ставки позичкового процента.
Теперішня вартість грошей - сума майбутніх грошових надходжень, приведених до теперішнього часу з урахуванням ставки процента. Ця вартість є основою для визначення прибутковості різних проектів за певний період часу. Визначення теперішньої вартості грошей, вкладених в інноваційні процеси, також пов’язане з процесом дисконтування цієї вартості.
Дисконтна ставка - це процентна ставка, котра враховує ризик, пов’язаний з чинником часу. Процентні ставки можуть бути простими таскладними. Слід зазначити, що використання так званих простих дисконтних ставок є виправданим при їх застосуванні до однієї і тієї ж початкової суми інвестицій. У разі довготермінових проектів використовують складні дисконтні ставки, тобто ті, котрі застосовують до суми вкладень з урахованими в попередньому періоді процентами [20,с.179].
У випадку використання простого
відсотка майбутню вартість можна обчислити за
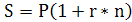 (10)
де S - майбутня вартість грошей, грн.; P - теперішня вартість грошей, грн.; r - річна відсоткова ставка, виражена десятковим дробом; n - термін позики у роках.
Величина ( 1 + r * n ) - множник нарощення.
Теперішню вартість майбутніх
грошових потоків при використанні простої
процентної ставки визначають за формулою:
 (11)
У випадку використання складних процентних ставок мають місце наступні залежності:
для майбутньої вартості
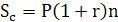 (12)
- для теперішньої вартості
 (13)
Найдосконалішою була методика визначення економічної ефективності інноваційних процесів, прийнята в 1988 р. - “Методичні рекомендації щодо комплексної оцінки ефективності заходів, спрямованих на прискорення НТП" [15,с.92]. Оскільки питання про період, за який доцільно розраховувати економічний ефект (річний економічний ефект чи ефект за весь термін служби), тривалий час залишалося риторичним, то цінність даної методики в тому, що згідно з її положеннями економічний ефект інновацій розраховується на всіх етапах реалізації за весь період здійснення цих заходів і визначається як різниця між вартісними оцінками результатів і сукупних витрат.
Слід зазначити, що зараз більшість вітчизняних і зарубіжних авторів є прихильниками розрахунку економічного ефекту за весь термін служби нововведення. Ще в період директивної економіки серед науковців з’явилися обґрунтовані думки щодо доцільності такого підходу до оцінки економічної ефективності нововведень.
Варто погодитися з ними щодо того,
що підхід до оцінки технічних нововведень, котрий базується на теорії
порівняльної ефективності капітальних вкладень, в умовах ринку не може
використовуватися, бо його розрахунки не збігаються з метою господарюючих
суб’єктів. Крім цього,
приведені витрати не дають змоги реально побачити економічну
ефективність
принципово нової техніки. Для об’єктивної оцінки потрібно
використовувати
не один, а кілька показників. Згідно
з міркуваннями нівелювати появу цих логічних та
економічних
помилок можна, використовуючи для оцінки економічної
ефективності
інноваційних процесів методику, що дає можливість
адекватно
розрахувати економічний ефект не тільки у сфері виробництва, а
й
у сфері споживання. Так, С. Ф. Покропивний, А. В. Савченко та А. А. Сладков
пропонують
здійснювати оцінку ефективності інноваційних процесів на
основі
методики визначення інтегрального економічного ефекту в сферах
виробництва
чи споживання [12,с.465].
При цьому перший метод передбачає розрахунок інтегрального економічного ефекту
як дисконтованої суми різниці верхньої граничної ціни нової техніки та
приведених витрат на її виготовлення
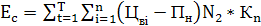 , (14)
де T - період виробництва нової
техніки; n - кількість сфер використання техніки у році t;  -
кількість одиниць нової техніки, що використовується в і-тій сфері у t-му році;
 -
верхня гранична ціна нової техніки для і-тої сфери використання;
 -
приведені витрати на одиницю нової техніки в t-му році;
 -
коефіцієнт приведення економічного ефекту t-го року до теперішньої вартості.
Другий метод полягає у тому, що інтегральний ефект розраховується лише у сфері споживання як дисконтована сума різниці приведених витрат на виготовлення продукції за весь термін виготовлення і використання нової техніки за формулою
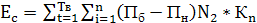 , (15)
де  -
розрахунковий період використання нової техніки;
 ,
-
приведені витрати на виготовлення продукції базовою і новою технікою
відповідно; - річний обсяг
виробництва продукції, що виготовляється новою технікою в t- му році.
Ця методика визначення інтегрального економічного ефекту не дає змоги розрахувати ефект виробника і споживача, а отже - виявити чинники, що в найбільшій мірі можуть вплинути на ефективність інноваційної діяльності [].
Згідно з обраним методом при визначенні економічної ефективності нововведень користуємося показниками сумарного економічного ефекту, терміну окупності, коефіцієнтом ефективності.
Сумарний економічний ефект,
розрахований за весь термін служби, обчислюється за формулою
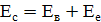 , (16)
де  -
сумарний ефект;
 - економічний
ефект на витратах виробництва;
 - економічний
ефект на витратах експлуатації.
Про економічну ефективність інновації розмірковують на основі зіставлення ефектів на витратах виробництва та експлуатації. При цьому можливі наступні варіанти. При першому варіанті інновація є високоефективною і не вимагає додаткових витрат при виробництві. В умовах другого варіанта - нова техніка не є ефективною, оскільки в сумі матимемо збитки. У третьому варіанті для визначення ефективності необхідно додатково розрахувати коефіцієнт економічної ефективності або термін окупності.
При оцінці економічної ефективності інноваційних процесів майже всі показники розраховуються як порівняльні величини. У зв’язку з цим оцінку техніко-економічного рівня новинок доцільно проводити у такій послідовності:
вибір бази порівняння - аналога;
проведення порівняльної оцінки;
формування висновків про техніко-економічний рівень новинки;
оцінка конкурентоспроможності продукції.
Величина цих показників залежатиме від того, з чим порівнювати, тобто, який виріб вибрано за базу порівняння - аналог. Вибір аналога залежить від мети здійснення порівняння: виявлення технічного рівня нової техніки, наближений розрахунок собівартості на ранніх етапах проектування чи розрахунок економічної ефективності у виробництві та експлуатації.
Ця методика вибору варіанта здійснення інноваційного процесу повинна бути побудована таким чином, щоб вона дала змогу встановлювати не тільки прямий зв’язок між технічними та економічними параметрами новинки, а враховувала і зворотний зв’язок, тобто забезпечувала розробку оптимальної конструкції виробу.
Для визначення економічної
ефективності інноваційної діяльності в тому випадку, коли сумарний ефект
більший за 0, а економічний ефект за рахунок зміни витрат виробництва
від’ємний, необхідно додатково розраховувати термін окупності за формулою
 (17)
або коефіцієнт економічної
ефективності за формулою
 (18)
Якщо розрахований таким чином термін окупності додаткових витрат менший або дорівнює нормативному для галузі використання даних виробів, то інноваційні процеси є ефективними, і навпаки, якщо термін окупності більший від нормативного - неефективні. Коли розрахунковий коефіцієнт економічної ефективності менший від нормативного, то впровадження нової техніки неефективне; якщо ж розрахунковий коефіцієнт економічної ефективності більший або дорівнює нормативному, то впровадження нової техніки доцільне.
Далі перейдемо до розгляду методів розрахунку ефектів на витратах виробництва й експлуатації, тобто ефектів у виробника і споживача.
Розрахунок ефекту на витратах
виробництва здійснюватимемо за формулою
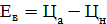 , (19)
де Ца, Цн - ціна аналога і нової техніки відповідно, грн.
Використання ціни для розрахунку економічного ефекту на витратах виробництва пояснюється тим, що його потрібно розраховувати на основі суспільно необхідних, а не індивідуальних витрат виробництва. Ось чому показник собівартості не можна використовувати для розрахунку економічного ефекту у виробника. Розрахунок ціни новинок, котрий необхідно проводити на ранніх етапах проектування (технічної пропозиції, ескізного і технічного проекту), є доволі складним завданням. Тут виникає потреба в розрахунку економічних показників, більшість з яких пов’язані з фінансовими аспектами.
Економічний ефект на витратах
експлуатації необхідно розраховувати за рахунок зміни всіх експлуатаційних
витрат через добуток річного економічного ефекту і терміну служби. Для
визначення економічного ефекту на витратах експлуатації скористаємося формулою
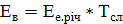 , (20)
де  - річний економічний ефект на витратах експлуатації; Тсл - термін
служби нової техніки.
Як відомо, термін служби нової
техніки з достатньою для економічних розрахунків точністю можна визначити за
формулою
 , (21)
де Нам - норма амортизації нової техніки, %.
Річний економічний ефект на витратах
експлуатації (у споживача) визначають за формулою
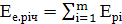 , (22)
де m - кількість експлуатаційних параметрів нової техніки, які поліпшуються порівняно з аналогом; Ері - річний економічний ефект від поліпшення і-го експлуатаційного параметра.
Оскільки показник ефективності
визначають як порівняльну величину, то при розрахунку коефіцієнта економічної
ефективності впровадження нової техніки необхідно розраховувати у споживача до
і після її впровадження за тими складовими, котрі змінюються у результаті
впровадження в експлуатацію. Всі інші параметри, що не змінилися порівняно з
аналогом, не вплинуть на витрати експлуатації і тому ефект від них
дорівнюватиме 0.
Висновок до
розділу 1
Інноваційний процес є досить широким поняттям. Його можна визначити як сукупність етапів, стадій, дій, пов'язаних з ініціюванням, розробкою та виготовленням продукції, технологій, що матимуть нові властивості, які більш ефективно задовольнятимуть існуючі потреби і такі, що з'являються або можуть з'явитися. Американський економіст Д. Брайт зазначав, що це - єдиний процес, який поєднує науку, техніку, економіку, підприємництво та управління.
Інноваційна діяльність - досить нове поняття як у науково-теоретичній сфері, так і в українській практиці господарювання. Інноваційна діяльність є особливого роду підприємництвом, спрямованим на використання нових знань, одержання технологічно нових або поліпшених продуктів (процесів) з метою одержання прибутку.
Реалізації інноваційної діяльності підприємств у значній мірі сприяє інноваційна політика держави, що насамперед базується на створенні сприятливого інвестиційного клімату, а також формуванні дієвих структур для її реалізації і налагодження ефективного механізму взаємодії між ними, тобто формування сприятливих умов для функціонування суб'єктів інноваційної діяльності та розвитку підприємництва в інноваційній сфері.
Загалом для досліджуваних підприємств характерні два джерела інновації: зовнішні (зумовлені, наприклад, запитами клієнтів або діяльністю постачальників) та внутрішні (частіше це дії керівництва). Перша група джерел є вагомішою, ніж внутрішньо-організаційні чинники. Аналізовані підприємства найчастіше діставали імпульс до інноваційних заходів від свого оточення. Особливо істотне значення мали зміни економічної системи та ті, що паралельно відбувалися на окремих ринках. Саме вони, поєднані з політикою зміни форм власності державних підприємств, були основним макроімпульсом, який дістали керівні кадри.
Класифікація інновацій дає можливість конкретизувати напрями інноваційного процесу, комплексно оцінити його результативність, сформувати економічні механізми й організаційні форми управління інноваційною діяльністю, визначити засоби реалізації інновацій на ринку, здійснювати прив'язку до типу інноваційного процесу, певної інноваційної стратегії.
Способи і методи оцінки ефективності інноваційної діяльності широко описані в економічній літературі. Практично всі вони базуються на співвідношенні ефектів і витрат (коефіцієнт економічної ефективності або його зворотна величина - термін окупності додаткових витрат) з подальшим їх порівнянням з нормативною величиною. Але кінцевий результат може досягатися різними шляхами. Кількість і сукупність показників, котрі доцільно використовувати при комплексній оцінці інноваційної діяльності, здебільшого залежать від обсягу виробництва підприємницької структури.