Курсовая работа (т): Гражданско-правовая ответственность за налоговые правонарушения как разновидность юридической ответственности
Непредставление либо отказ в представлении налогоплательщиком документов (в том числе в электронном виде), необходимых для проведения мониторинга налогоплательщиков, влечет штраф на должностных лиц и индивидуальных предпринимателей в размере от двадцати до пятидесяти, на юридических лиц - в размере от двухсот до пятисот месячных расчетных показателей.
Отсутствие у налогоплательщика учета доходов, расходов и объектов налогообложения или ведение его с нарушением установленного законодательством Кыргызской Республики порядка влечет штраф на должностных лиц в размере от двадцати до пятидесяти месячных расчетных показателей, на индивидуальных предпринимателей и на юридических лиц - в размере десяти процентов от стоимости неучтенных товаров (работ, услуг). Те же деяния, совершенные в течение года после наложения административного взыскания, влекут штраф на должностных лиц в размере от пятидесяти до семидесяти месячных расчетных показателей, на индивидуальных предпринимателей и на юридических лиц - в размере двадцати процентов от стоимости неучтенных товаров (работ, услуг).
Неотражение в учетной документации операций по учету и реализации товаров (работ, услуг) влечет штраф на индивидуальных предпринимателей и на юридических лиц в размере десяти процентов от стоимости неучтенных товаров (работ, услуг).
Занижение налогоплательщиком сумм текущих платежей в бюджет влечет штраф на индивидуальных предпринимателей и на юридических лиц в размере пятидесяти процентов от заниженной суммы текущих платежей.
Превышение суммы фактически начисленного корпоративного подоходного налога или индивидуального подоходного налога за налоговый период над суммой уплаченных авансовых платежей в течение налогового периода в размере более десяти процентов влечет штраф в размере семидесяти процентов от суммы превышения фактического налога. Занижение сумм налогов, входящих в расчет стоимости патента, юридическим лицом - производителем сельскохозяйственной продукции, производящим расчеты с бюджетом на основе патента, влечет штраф в размере пятидесяти процентов от заниженной суммы налогов без уменьшения при расчете стоимости патента.
Невыполнение налогоплательщиком законных
требований органов налоговой службы и их должностных лиц влечет штраф на
физических лиц в размере от пяти до десяти, на должностных лиц - в размере от
десяти до двадцати месячных расчетных показателей. Те же деяния, совершенные
повторно в течение года, влекут штраф на физических лиц в размере от десяти до
двадцати, на должностных лиц - в размере от двадцати до сорока месячных
расчетных показателей. Незаконное воспрепятствование доступу должностного лица
органа налоговой службы, проводящего налоговую проверку, на территорию или в
помещение, используемые налогоплательщиком (кроме жилых помещений) для
предпринимательской деятельности, влечет штраф на индивидуальных
предпринимателей и на должностных лиц в размере от сорока до пятидесяти
месячных расчетных показателей.
2.2 Анализ налоговых правонарушений в Кыргызской
Республике
Экономика Кыргызстана из года в год растет высокими темпами. Одновременно с этим растут налоговые поступления в государственный бюджет.
Проводимые изменения в налоговом законодательстве создают условия для устойчивого развития и диверсификации экономики, обеспечивают сокращение теневого сектора экономики, улучшат инвестиционный климат Кыргызстана, что будет способствовать притоку капитала в страну и позволит снизить налоговую нагрузку на несырьевой сектор экономики.
В начале года глава государства указал на недостаточность работы налоговых органов Министерства финансов в части обеспечения исполнения обязательств перед бюджетом. Экономика страны растет, но увеличивается и недоимка. Данная проблема становится особенно актуальной в условиях Единого экономического пространства. Как известно, Кыргызстан имеет более благоприятный инвестиционный климат по сравнению с Россией. Это подтверждается и рейтингом Всемирного банка «Ведение бизнеса». Таким образом, при отсутствии эффективного налогового администрирования в Кыргызстане имеется риск существенного увеличения теневого сектора экономики.
Оперативным составом подразделений Государственной службы по борьбе с экономическими преступлениями при Правительстве КР за 2011 год было выявлено 3368 фактов правонарушений в сфере экономики на общую сумму 113 млн. 97,3 тыс.сом (без штрафных и финансовых санкций), что на 72,1% больше, чем за аналогичный период 2005 г. (1957 фактов).
За 2012 год выявлено 3928 фактов правонарушений в сфере экономики на общую сумму 209 млн. 718,0 тыс.сом (без штрафных и финансовых санкций), что на 16,6% больше, чем за аналогичный период 2010г. ( 3368 фактов).
В 2011 году по результатам рассмотрения
направленных материалов налоговыми и таможенными органами, Госалкоинспекцией,
Департаментом лекарственного обеспечения и медтехники, Кыргызстандартом
поступило в бюджет денежных средств в виде уплаченных штрафов, таможенных
пошлин и др. на общую сумму 47 млн 367,8 тыс.сом, что составляет 41,8% от общей
суммы выявленных правонарушений (таблица 1).
Таблица 1. Сведения по выявленным правонарушениям и состоянии возмещения по ним.
2010-2012 гг.
Наименование
Подразделения
Всего
фактов
На
сумму (тыс.сом)
Поступило
в бюджет (тыс.сом)
2010
год
2011 год
2010
год
2011
год
2010
год
2011
год
Всего
по республике
1957
3368
68505,1
113097,3
22548,1
47367,8
Аналогичный показатель 2012 года составил сумму
51 млн 33,4 тыс.сом, что составляет 24,3% от общей суммы выявленных
правонарушений (таблица 2).
Таблица 2.
Сведения по выявленным правонарушениям и
состояния возмещения по ним.
Наименование
Подразделения
Всего
Фактов
На
сумму (тыс.сом) без штрафн.
Поступило
в бюджет (тыс.сом)
2011
год
2012 год
2011
год
2012
год
2011
год
2012
год
Всего
по республике
3368
3928
113097,3
209718,0
47367,8
51033,4
рисунок
1. Сравнительный анализ выявленных оперативными подразделениями фактов
правонарушений зав 2010-2012 г.
За 2011 год по оперативной информации органов
Государственной службы по борьбе с экономическими преступлениями при
Правительстве КР, совместно с налоговыми органами проведено 202 документальные
проверки, по которым сумма доначислений (без штрафных и финансовых санкций)
составила 82 млн 342,8 тыс.сом, что позволило налоговым органам обеспечить
поступление денежных средств в бюджет республики в сумме 31 млн. 284,0 тыс.сом
(37,9 %).
За 2012 год совместно с органами налоговой
службы проведено 317 документальных проверок, по которым сумма доначислений
(без штрафных и финансовых санкций) составила 134 млн 708,1 тыс.сом, что
позволило налоговым органам обеспечить поступление денежных средств в бюджет
республики в сумме 31 млн. 312,4 тыс.сом ( 23,2%).
За 2011 год выявлено 54 факта (2010 г. - 34
факта) хищений бюджетных средств (присвоение или растрата денежных средств, хищение
государственного имущества в особо крупных размерах, злоупотребление
должностным положением работниками казначейства и айыл окмоту) на общую сумму 9
млн. 364,1 тыс.сом, из которых возвращено в бюджет 6 млн. 710,3 тыс.сом. За
2012 год выявлено 45 подобных фактов.
В ходе проведения оперативно-розыскных
мероприятий за 2011 г. выявлено 302 факта незаконного ввоза товаров и продукции
на общую сумму 5 млн. 185,3 тыс.сом, из которых в виде штрафных санкций и
таможенных платежей в бюджет поступило 1 млн. 369,2 тыс.сом. Из незаконного
оборота у правонарушителей изъято : 101 278 литров ГСМ, продуктов питания на
сумму 1000,1 тыс. сом, потребительских и других товаров на общую сумму 3 млн.
213,6 тыс.сом.
За 2012 год выявлено 192 факта незаконного ввоза
товаров и продукции на общую сумму 5 млн. 276,2 тыс.сом, из которых в виде
штрафных санкций и таможенных платежей в бюджет поступило 2 млн. 175,3 тыс.сом.
Из незаконного оборота у правонарушителей изъято : 53305 литров ГСМ,
продовольственных товаров на сумму 919,4 тыс. сом, потребительских и других
товаров на общую сумму 3 млн. 585,9 тыс.сом.
За 2011 год сотрудниками органов выявлено 1183
факта правонарушений, связанных с незаконным хранением, изготовлением и
реализацией товаров и продукции.
Таблица 3.
Результаты работы по выявлению фактов
незаконного оборота товаров и продукции на внутреннем рынке республики.
Наименование
Выявлен.
На
сумму
И
з ъ я т о :
подразделения
фактов
(тыс.сом)
Спирта
и алког. напитков (литр)
2010
2011
2010
2011
2010
2011
Всего
по республике
426
1183
2730,4
3939,3
23203,0
50541,6
За 2012 год сотрудниками органов Государственной
службы по борьбе с экономическими преступлениями при Правительстве КР выявлено
960 фактов незаконного оборота товаров и продукции на внутреннем рынке республики.
(таблица 4)
Таблица 4.
Результаты работы по выявлению фактов
незаконного оборота товаров и продукции на внутреннем рынке республики.
2011-2012 гг.
Наименование
Выявлен.
На
сумму
И
з ъ я т о :
подразделения
фактов
(тыс.сом)
Спирта
и алког. напитков (литр)
2011
г
2012
г
2011
г
2012
г
2011
г
2012
г
Всего
по республике
1183
960
3939,3
6964,1
50541,6
70011,8
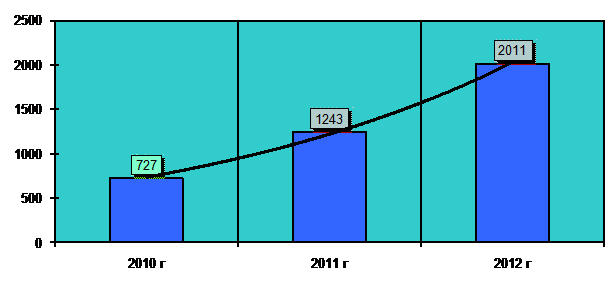
За 2011 год пресечено 1243 факта
безрегистрационной предпринимательской деятельности, за 2012 год было пресечено
2011 фактов безрегистрационной и беспатентной предпринимательской деятельности,
а также фактов подпольного производства
Следственными подразделениями Государственной
службы по борьбе с экономическими преступлениями при Правительстве КР за 2011
год возбуждено 407 уголовных дел, за 2012 год - 459 уголовных
Таблица 5.
Следственная деятельность подразделений
Государственной службы по борьбе с экономическими преступлениями при
Правительстве КР за 2010 г. 2011 г.
Наименование
Подразделения
Возбуждено
уголовных дел
Направлено
в суд
Возмещено
по уголовн. делам
2010
год
2011
год
2010
год
2011
год
2010
год
2011
год
Всего,
из них:
259
407
182
286
28710
82664
Таблица 6.
Следственная деятельность подразделений
Государственной службы по борьбе с экономическими преступлениями при Правительстве
КР за 2011 г. 2012 г.
Наименование
Подразделения
Возбуждено
уголовных дел
Направлено
в суд
Возмещено
по уголовн. делам
2011
год
2012
год 2012
год
2011
год
2012
год
Всего,
из них:
407
459
286
330
36565,6
37015,1
Показатели эффективности работы следственных
подразделений Государственной службы по борьбе с экономическими преступлениями
при Правительстве КР в динамическом аспекте выглядят следующим образом (рисунок
4):
В 2011 году в ходе расследования уголовных дел и
рассмотрения поступивших материалов, возмещен ущерб на сумму 82 млн. 664,1
тыс.сом. В 2012 году данный показатель составил 45 млн. 544,5 тыс.сом.
Таблица 7.
Показатели возмещения ущерба по уголовным делам
и рассм. материалам
( в тыс.сом)
Наименование
подразделения
2010
год
2011
год
2012
год
Итого
28710,4
82664,1
45544,5
Одной из основных задач, поставленных перед
Государственной службы по борьбе с экономическими преступлениями при
Правительстве КР, является выявление и пресечение фактов злоупотреблений и
коррупции в налоговых, таможенных и финансовых органах.
По фактам злоупотреблений должностным положением
в налоговых, финансовых, таможенных и других органах за 2012 год проведено 190
служебных проверок (в 2010 г. - 139 проверок), за 2011 год проведено 146
служебных проверок.
По фактам должностных преступлений следственными
подразделениями Государственной службы по борьбе с экономическими
преступлениями при Правительстве КР в 2011 году было возбуждено 63 уголовных
дела, из которых 10 - в отношении работников ГНИ, 3 - в отношении работников
ГТИ, 50 - в отношении должностных лиц других органов (работники айыл окмоту,
энергетической системы, социальной защиты, здравоохранения, банковской системы,
учреждений связи и Госрегистров и т.д.). За 2012 год возбуждено 69 уголовных дела
по фактам злоупотреблений.
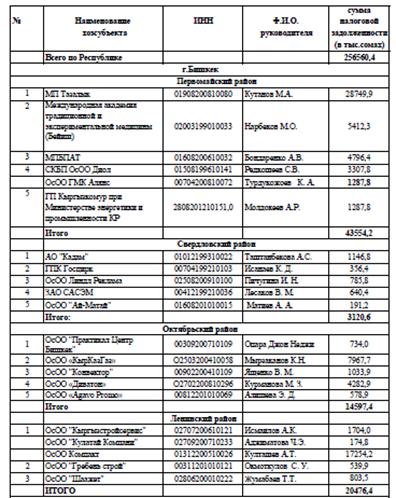
Сумма налоговой задолженности в Кыргызстане в
2012 году составляет 1,5 млрд сомов. В целом по республике налоговая
задолженность по состоянию на 1 января составила 1 млрд 506,9 млн сомов, что по
сравнению с 1 января 2012 года вызвало сокращение объема собранных налогов на
153,5 млн сомов или снижение на 9,2 %", в результате принудительного
взыскания налоговой задолженности в бюджет поступило 900,6 млн сомов. Передано
для рассмотрения в судебные органы 1417 материалов на сумму 444,7 млн.
Самая крупная задолженность в сумме 57 млн 497,8
тысячи сомов образовалась у ОсОО "Куатро", после него идет ОАО
«Кыргызгаз» с 55 млн 481,5 тысячами сомов, на третьем месте - Алаарчинская ПМК
с 45 млн 219,3 тысячами сомов. Всего задолженности крупных
недоимщиков-налогоплательщиков по Кыргызстану составляет 745 млн 555,7 тысячи
сомов.
Налоговая задолженность по состоянию на
01.01.2013 года по республике составила 1 506,9 млн. сом, в том числе по
основным налогам составляет 841,5 млн. сом. Налоговая задолженность по
сравнению с соответствующим периодом прошлого года (1 805,0 млн. сом)
сократилась на
млн. сом или 16,5%, в том числе недоимка (1
010,8 млн. сом) на 169,3 млн. сом или 16,8%.
По состоянию на 01.01.2013 года предоставлены
отсрочки на уплату налоговой задолженности 12 хозяйствующим субъектам на сумму
151,6 млн. сом, из них 2 хозяйствующим субъектам было предоставлено отсрочек в
2012 году на сумму 3,0 млн. сом.
В настоящее время имеется резерв для дальнейшего
уменьшения недоимки, поскольку 40,5 % приходится на недоимку безнадежную к
взысканию, материалы по которой переданы в правоохранительные органы в связи с
наличием признаков лжепредпринимательства.
Основной причиной появления лжепредприятий
является возможность возмещения НДС «не осуществляя фактически экспорта», при
этом на лжепредприятия в Кыргызстане приходится три четверти недоимки в бюджет.
Для того, чтобы системно исключить возможность
кому-либо пытаться создавать лжепредприятия, в настоящее время подготовлен
проект закона о внедрении механизма электронных счетов-фактур, которые позволят
через систему управления рисков пресекать в момент появления какие-либо схемы,
когда очевидно, что их организовывают лжепредприятия.
Налоговые органы предпринимают более усиленные
меры по текущей недоимке, и она уменьшается. Предпринимают системные меры для
того, чтобы впредь не возникала недоимка подобного рода.
В целом по стране 73 % недоимки приходится на
лжепредприятия, с которыми необходимо бороться при взаимодействии с
правоохранительными органами.
В целях сокращения недоимки по налогам Налоговым
департаментом постоянно принимаются все способы и меры принудительного взимания
в соответствии с Налоговым Кодексом КР.
Так, проведены мероприятия на предмет подачи
исковых заявлений по налогоплательщикам, имеющих статус «недоимки - 2» на
признание регистрации, перерегистрации недействительными, а так же ликвидации и
дальнейшей отработки контрагентов.
Одним из важных направлений налоговых органов
является проведение камерального контроля деятельности налогоплательщиков,
информации, представленной другими государственными органами и представленной
налоговой отчетности. Своевременность и оперативность в данном вопросе
позволяют выявлять «неблагонадежных» налогоплательщиков, созданных не с целью
ведения законной предпринимательской деятельности, и пресекать данные факты в
самом начале их деятельности. Проводится массово-разъяснительная работа среди
налогоплательщиков (директоров и бухгалтеров предприятий) по вопросу
ответственности в рамках Уголовного кодекса Кыргызской Республики за ведение
лжепредпринимательской деятельности.
Таблица 2.1. Сведения о налоговой задолженности
крупных недоимщиков-налогоплательщиков по состоянию на 1 мая 2013 год
Итоги работы за 2012 года иллюстрируют работу
налоговых органов по выполнению поручения Главы государства о необходимости и
снижения налоговой недоимки.
По результатам проведенных проверок деятельности
субъектов предпринимательства за 12 месяцев 2012 года ГКО наложено штрафов на
сумму 1 599 037 614 сом и 308 дел передано правоохранительным органам. Однако в связи с отсутствием компьютерной
техники у одних контролирующих органов и устаревшей у других, не было
возможности установить данную программу 7 районным государственным управлениям
ветеринарии и 7 районным государственным противопожарным службам Ошской области
(отсутствие денежных средств на приобретение компьютеров). По завершению 2012
года база данных в программе «Контр-Про» содержало информацию о более восьми
тысяч (8000) субъектах предпринимательства, в том числе о проведенных проверках
по ним.
В конце 2012 года была разработана наиболее
усовершенствованная версия программы «Контр - Про» в целях реализации Указа
Президента Кыргызской Республики «Об осуществлении единого учета порядка
проведения проверок субъектов предпринимательства».
На начало 2010 года запланирована установка
пробной тестовой (усовершенствованной) версии программы «Контр - Про» ГКО г.
Бишкек.
В настоящее время, в связи с произошедшими
событиями 7, 8 апреля 2010 года, отдельные предприниматели понесли материальный
ущерб в результате погромов и мародерств, случившихся 7 и 8 апреля т.г.,
которые, безусловно, повлияли негативно на деятельность предпринимателей и
экономику страны в целом.
В целях защиты и поддержки предпринимателей от
необоснованного и излишнего вмешательства со стороны правоохранительных,
налоговых и других уполномоченных органов, имеющих право на проведение проверок
субъектов предпринимательства, а также для полного восстановления нанесенного
ущерба бизнес - структурами после погромов, считаем необходимым объявить
мораторий на проверки. Начиная с 2009 года ситуация с проверками в
республике стала ухудшаться, наблюдается устойчивая тенденция роста проверок (
рис.1).
Многие руководители предприятий из-за правовой
неграмотности или во избежание конфликтов из-за возможных осложнений поддаются
давлению, что приводит к еще большему мздоимству.
Рисунок 4. Проведенные проверки за 2009 -2012 гг
В целом за 12 месяцев 2012 года проведенные
проверки субъектов предпринимательства государственными контролирующими
органами (далее ГКО) по республике составило 35 258 проверок из них плановых 33
315 и внеплановых 1 943 проверок.
По результатам проведенных проверок деятельности
субъектов предпринимательства за 12 месяцев 2012 года ГКО наложено штрафов на
сумму 1 599 037 614 сом и 308 дел передано правоохранительным органам. Однако в связи с отсутствием компьютерной
техники у одних контролирующих органов и устаревшей у других, не было
возможности установить данную программу 7 районным государственным управлениям
ветеринарии и 7 районным государственным противопожарным службам Ошской области
(отсутствие денежных средств на приобретение компьютеров). На начало 2013 года запланирована установка
пробной тестовой (усовершенствованной) версии программы «Контр - Про» ГКО г.
Бишкек.
В настоящее время, в связи с произошедшими
событиями 7, 8 апреля 2010 года, отдельные предприниматели понесли материальный
ущерб в результате погромов и мародерств, случившихся 7 и 8 апреля т.г.,
которые, безусловно, повлияли негативно на деятельность предпринимателей и
экономику страны в целом.
В целях защиты и поддержки предпринимателей от
необоснованного и излишнего вмешательства со стороны правоохранительных,
налоговых и других уполномоченных органов, имеющих право на проведение проверок
субъектов предпринимательства, а также для полного восстановления нанесенного
ущерба бизнес - структурами после погромов, считаем необходимым объявить
мораторий на проверки. Более того, в условиях финансового кризиса проверки
бизнеса могут ухудшить деловой климат и способствовать стремлению бизнеса к
уходу из легальной сферы деятельности в теневой сектор.
В связи с чем, в целях поддержки и развития
малого и среднего бизнеса, а также создания благоприятных условий
предпринимательству, разработан проект постановления Временного Правительства
Кыргызской Республики «О моратории на проверки, проводимые правоохранительными,
налоговыми и другими уполномоченными органами, имеющие право на проведение
проверок субъектов предпринимательства», который вносится на рассмотрение.
ГЛАВА 3. ПРОБЛЕМЫ ПРИМЕНЕНИЯ ОТВЕТСТВЕННОСТИ ЗА
НАРУШЕНИЕ НАЛОГОВОГО ЗАКОНОДАТЕЛЬСТВА
3.1 Актуальные вопросы правоприменительной
практики в Кыргызской Республике
Для более полного понимания проблем, возникающих
в практической деятельности контролирующих и правоохранительных органов,
необходимо сравнивать основные аспекты административного и налогового права,
касающиеся особенностей при привлечении к ответственности на основании норм НК
КР и КоАП КР. Прежде всего уточним некоторые понятия. Управлять значит "руководить, направлять
деятельность, осуществлять связь управления".
Сущность управления характеризуется такими
признаками, как задачи и цели; субъекты и объекты; функции; организационная
структура; единство, самостоятельность, взаимозависимость элементов; формы,
способы и методы деятельности. а) применяется в связи с совершением
административного правонарушения;
б) осуществляется в рамках внеслужебного
подчинения;
в) является одним из способов реализации функции
власти;
г) административной ответственности подвергаются
физические лица, должностные лица, юридические лица;
д) административно-правовое принуждение
регулируется административно-правовыми нормами, закрепляющими виды мер
принуждения, основания и порядок их применения;
е) служит средством обеспечения общественной
безопасности, борьбы с другими правонарушениями в сфере государственного
управления;
Само наименование принудительных мер
свидетельствует о том, что для них характерен в основном административный, т.е.
внесудебный, порядок применения. Административная ответственность - особый вид
юридической ответственности, являющийся частью административного принуждения. К
его основным отличительным признакам относятся следующие:
а) урегулированность нормами административного
права;
б) применение к лицам, совершившим
административное правонарушение;
в) применение к виновным административных
наказаний;
г) применение должностными лицами органов
исполнительной власти, судом, арбитражным судом;
д) установление порядка привлечения к
ответственности административно-процессуальными нормами.
Единства в понимании проблем, касающихся
разграничения административной ответственности и ответственности за совершение
налоговых правонарушений, среди ученых нет. Высказываются различные точки
зрения.
Правильное определение родовой принадлежности
налоговых санкций обеспечит правомерность использования в процессе
правоприменения общих норм, регламентирующих данный вид принуждения.
Ответственность за совершение налогового
правонарушения обладает признаками, характерными для любого из традиционно
признаваемых самостоятельных видов юридической ответственности: б) состоит в применении к нарушителю мер
государственного принуждения, имеющих характер дополнительных финансовых
обременений;
в) ее основанием выступает виновное нарушение
правовых норм налогового законодательства;
г) реализуется в установленной процессуальной
форме. а) применяется только за налоговое
правонарушение, понятие которого определено нормами НК КР;
б) воздействует с целью возмещения финансовых
потерь государства, субъекта Российской Федерации или муниципального
образования в связи с неисполнением или ненадлежащим исполнением налоговой
обязанности; г) воздействует на имущественную сферу
нарушителя (так как он причиняет имущественный ущерб государству) в целях
компенсации и предотвращения финансовых потерь государства в организуемых им
распределительно-денежных отношениях;
д) применяется в соответствии со строго
установленной процедурой по выявлению налоговых правонарушений;
е) размер санкции в большинстве случаев
устанавливается в зависимости от суммы неисполненного налогового обязательства; з) при применении административной санкции к
нарушителю может применяться гражданско-правовая ответственность в целях
возмещения ущерба, а при применении налоговой ответственности это не
допускается; Целесообразно конкретизировать способы уклонения
от уплаты налогов, приносящие наибольший ущерб государственной казне. За их
использование надо установить уголовную ответственность. Перечень этих способов
должен быть исчерпывающим. Сюда могут войти и те, которые относятся в настоящее
время к понятию "минимизация налогообложения" и не всегда позволяют
привлечь виновных к уголовной ответственности. Можно предположить, что предложение о выделении
из УК КР норм, предусматривающих уголовную ответственность за совершение
налоговых преступлений, и перенесении их в НК КР вызовет возражения ученых и
практиков. Так, сторонники единства уголовного законодательства непременно
заявят, что при таком подходе УК КР вообще можно растащить по частям: уголовную
ответственность за таможенные преступления предусмотреть в Таможенном кодексе,
за земельные - в Земельном, за бюджетные - в Бюджетном, т.е. уголовное
законодательство распылится. Но не исключено, что это было бы правильно. .2 Пути совершенствования налогового
законодательства
Учитывая все негативные факторы такого явления,
как уклонение от уплаты налогов, необходимо разрабатывать и применять на
практике меры по предотвращению совершения налоговых правонарушений и
преступлений.
Большинство принимаемых мер по борьбе с
неуплатой налогов характеризуются тем, что они направлены не на причины,
порождающие неуплату, а на воздействие и наказание тех налогоплательщиков,
которые уже совершили правонарушение. В связи с этим особое внимание следует
уделить методам борьбы с неуплатой налогов, носящих общий характер, которые
должны быть направлены на устранение причин, порождающих неуплату налогов. К
таким методам можно отнести средства политического характера, заключающиеся в
использовании налогов только в финансовых, а не в политических целях; средства
экономичекого характера, направленные на избежание установления слишком
тяжелого налогового бремени в условиях неблагоприятной экономической
конъюнктурыи др. Но ведущее место отводится средствам морального порядка, главным
среди которых выделяют развитие налоговой пропаганды, которая направлена на
повышение уровня налоговой морали плательщика, т.е. восприятие им необходимости
фискальных платежей с как можно меньшим сопротивлением.
Исход из этого, считаем необходимым, определить
несколько способов борьбы с уклонением от уплаты налогов:
совершенствование законодательной и нормативной
базы, дающее возможность закрыть «лазейки», используемые для уклонения от
уплаты налогов;
ужесточение санкций против нарушителей
налогового законодательства;
формирование современного комплекса
организационных и правовых мер предупреждения и пресечения ухода от
налогообложения.
Исходя из мировой практики, в число указанных
мер следует также
включить ужесточение требований к установлению
личности клиента, регистрации клиентуры и операций с денежными средствами или
иным имуществом, ограничение режима коммерческой и банковской тайны,
установление ответственности за сокрытие информации об операциях, имеющих
незаконный или подозрительный характер.
К числу общих методов, направленных на
ограничение возможности уклоняться от уплаты налогов, относят специальные
юридические доктрины:
«существо над формой», которая сводится к тому,
что юридические последствия сделки определяются ее существом, а не формой, т.е.
имеет значение характер фактически сложившихся отношений между сторонами, а не
название договора;
«деловая цель», заключающаяся в том, что сделка,
которая создает налоговые преимущества, недействительна, если она не достигает
своей цели.
На современном этапе развития международных
отношений появилась потребность в правовом сотрудничестве Кыргызстана и
европейских стран в борьбе с уклонением от уплаты налогов. Формирование
надежной системы противодействия уклонению от уплаты налогов предполагает осуществление
ряда мер:
обмен информацией между странами (наряду с
передачей информации по запросу возможна передача информации без запроса, чтобы
помочь компетентным органам другого государства начать расследование или
сформулировать запрос);
обязанность идентификации (идентификация
партнеров, клиентов и
иных участников сделки);
установление истины (дополнительная проверка
операций, вызывающих подозрение, силами служб внутреннего контроля);
создание системы внутреннего контроля и
подготовки сотрудников кредитных организаций;
детализированное правовое регулирование
деятельности организаций и лиц, занимающихся финансовыми операциями;
свободный доступ сотрудников органов внутренних
дел для выезда или въезда в зарубежные страны по делам данной категории.
Таким образом, уклонение от налогов в любом
государстве считается отрицательным явлением. На макроуровне оно приводит к
недополучению средств в бюджет для финансирования расходов, в связи, с чем
приходится
вводить новые налоги либо увеличивать ставки
действующих налогов и сборов. На микроуровне неплательщики налогов оказываются
в более выгодном положении по сравнению с законопослушными плательщиками, а
поэтому могут провоцировать других субъектов экономической активности на
аналогичные действия. Поэтому необходимо вырабатывать, предпринимать и
постоянно совершенствовать меры по борьбе с незаконной неуплатой налогов, что
позволит увеличить доходную часть бюджета, а, следовательно, и реализацию всех
функций государства в полном объеме.
Заключение
Государство в лице органа налогового службы
требует от налогоплательщика исполнения его налоговых обязательств в полном
объеме, в случае неисполнения применять способы по его обеспечению и меры
принудительного исполнения, согласно пункту 2 статьи 26 Налогового кодекса.
Специфика урегулирования задолженности по
налоговым обязательствам обуславливается экономической сущностью налоговых
отношений. Налоговые отношения сформированы на базе экономических, финансовых,
имущественных отношений, имеют публично-правовой характер, основаны на властных
отношениях между государством и налогоплательщиком (плательщиком сборов).
Государство заинтересовано в скорейшем и полном исполнении юридическими и
физическими лицами налоговых обязанностей и потому создало мощную
специализированную систему государственного принуждения (налоговые,
контролирующие, правовые, силовые структуры).
В области налоговых неплатежей используются
такие понятия, как «недоимка» и «задолженность». Недоимка - сумма налога или
сумма сбора, не уплаченная в установленный законодательством о налогах и сборах
срок, и в отношении которой не приняты меры взыскания. Налоговая задолженность
является суммой налоговых обязательств, подлежащая погашению в определенный
срок, и рассматривается как совокупная задолженность, которая включает в себя
несвоевременно уплаченный налог, предусмотренный законодательством, а также
начисленные пени и штрафы.
Урегулированная задолженность подразумевает ту
задолженность, в отношении которой применены все меры бесспорного взыскания и в
судебном порядке: реструктурируемая задолженность; сумма задолженности
отсроченной или рассроченной на основании решения арбитражного суда или
вышестоящего налогового органа; сумма задолженности приостановленная до
принятия решения арбитражного суда по существу; задолженность, в отношении
которой инициирована процедура банкротства. Неурегулированная задолженность
состоит из задолженности невозможной к взысканию в связи с пропущенным сроком и
недоимки, то есть величины налога неуплаченного в установленный срок.
Необходимо отметить, что неурегулированная задолженность требует своевременного
применения мер бесспорного взыскания в судебном порядке по мере выявления, что
свидетельствует, в свою очередь, о выжидании перехода одного периода к другому
- так называемой недоимки, способствующей нанесению экономического ущерба
государству, в то время, как урегулированная задолженность требует постоянного
контроля за исполнением отсроченных и приостановленных сумм задолженностей к
взысканию.
Вместе с тем, для того, чтобы у некоторых налогоплательщиков
не возникло желание решить свои проблемы с налоговым либо административным
законодательством путем дачи взятки, размещены объявления, предупреждающие
налогоплательщиков о том, что дача взятки является преступлением, за которое
предусмотрена уголовная ответственность.
В настоящее время, все государственные органы,
уполномоченные на выявление и предупреждение коррупционных правонарушений и
преступлений ведут активную борьбу с коррупционными проявлениями, что
значительно способствует укреплению экономической стабильности и безопасности
страны.
Главой государства перед нами поставлена четкая
задача - противодействие коррупции, и мы приложим все необходимые усилия к
решению поставленной задачи, для достижения общественного благосостояния и
процветания нашего государства.
Список использованных источников:
Налоговый
кодекс Кыргызской Республики от 1 января 2009 года года.
Закон
Кыргызской Республики «О внесении изменений и дополнений в Налоговый Кодекс
Кыргызской Республики» от 23 октября 2008 г. №135 //Нормативные акты КР - 2009.
Постановление
Правительства Кыргызской Республики от 1 ноября 1996 г. №201 «О некоторых мерах
по усилению государственного налогового контроля за деятельностью хозяйствующих
субъектов» //Бизнесмен К- 1996, №84.
Постановление
Правительства Кыргызской Республики от 9 августа 1995 г. №340 «О состоянии дел
по совершенствованию сбора налогов путем внедрения ККМ» // Нормативные акты КР
-1995, №8.
Сборник
нормативных актов по налогам и налогообложению //ГНИ при МФКР - Б, Нормативные
акты, 1998.
Все
о налогах: Нормативные акты КР // ГНИ при МФКР -Бишкек, 1997.
Конституция
Кыргызской Республики (принята на всенародном голосовании 27 июля 2010 г.)
Налоговый
кодекс Кыргызской Республики. В ред. Закона Кыргызской Республики от 27 декабря
1996 №66, 18 марта 1997 № 15, 7 апреля 1997 № 20, 19 декабря 1997 № 91, 26 мая
1998 года № 67.
Закон
Кыргызской Республики «О государственной регистрации юридических лиц» (от 12
июля 1996 года № 39).
Закон
Кыргызской Республики «О налогах с предприятий, объединений и организаций» (от
17 декабря 1991 года №660-ХII).
Закон
Кыргызской Республики «Об отчислении средств для предупреждения и ликвидации
чрезвычайных ситуаций в Республике Кыргызстан» (от 27 февраля 1992 года №
760-XII).
санбекова
Т.А. «Налоговый учет и аудит расчетов с бюджетом». //Учебник. Б, 1999.
Барулин
С.В., Ермакова Е.А., Степаненко В.В. «Налоговый менеджмент/Учебное пособие»,
Издательство: "Омега-Л"; 2007, 272 стр.
Беккер,
Е. Г. Микроэкономические аспекты уклонения от уплаты налогов: Дис.,к.э.н., -
М.,2006. С. 277.
Бондарь,
Осипов «Системность урегулирования налоговой задолженности», Хабаровск, 2010
Голубчикова,
С. А. О борьбе налоговых органов с уклонением от уплаты налогов / С.А.
Голубчикова// Налоговый вестник. 2008. №4.С. 45-49.
Козырева,
С.Н. Уклонение от уплаты налогов / С. Н. Козырева// Торговля: бухгалтерский
учет и налогообложение. 2008. №2. С. 15-21.
Мешков,
Р. А. Механизм регулирования налоговой задолженности: формы реализации и
показатели эффективности. "Налоговая политика и практика", 2008, №
11.
Пантюшов,
О. В. Уточненное требование об уплате налогов, сборов и штрафов / О. В.
Пантюхов // Налоговые споры: теория и практика. - М. : Изд. Дом
"Арбитражная практика", 2008. - № 2 (50).
Тараканов,
С. А. Порядок взыскания налогов, пеней, штрафов у
налогоплательщиков-организаций // Российский налоговый курьер. - 2008. - № 22.
Цыганков,
В. В. О взыскании с налогоплательщика налогов и пени по истечении срока
давности привлечения к налоговой ответственности // Право и экономика. - 2008.
- № 6.
Чаплыгин,
М. А. Механизм предотвращения уклонения от налогов во внешнеэкономической
деятельности: Дис., к.э.н., М., 2003. С. 212.
Евстигнеев
Е.Н., Викторова Н.Г., Ткачева Е.Г. Основы налогообложения и налогового права:
Вопросы и ответы. Практические задания и решения: Учебное пособие. - М.:
ИНФРА-М, 2007. - 217 с.
Журавлева
О.О., Исмаилова Л.Ю. Проблемы взаимодействия налоговых правовых систем в
условиях глобализации [Текст] // Финансовое право. 2010. N 7. С. 37 - 39.
Инструкция
Госналогинспекции «О порядке отчислений, учета и использования средств для
предупреждения и ликвидации чрезвычайных ситуаций в Республике Кыргызстан» (от
9 апреля 1993 года № 16).
Кодекс
об административной ответственности Кыргызской Республики от 4 августа 1998,
№115
Буров
Э.А. Новый подход к построению налоговой системы.// <http://www.geocities.com/tebius2000/library_nalogy_bourov.html>
Варнавский
А., Малое предпринимательство: особенности налогообложения // Финансовая
газета. - №35. - 2001. - С.16-22
Горский
К.В. Некоторое параметры налоговой реформы//Финансы. - 2004. - №2. - С.22-26.
Гриценко
Г. Новые тупики налоговой реформы.(19.02.2004 г.)// <http://www.polit.ru/economy/2004/02/19/gri.html>
Гриценко
Г. Еще раз о налоговых тупиках.(04.10.2004.)// <http://www.polit.ru/analitics/2004/10/04/nalog.html>
Дмитриева
Н. Г. Налоги и налогообложение. Ростов.: Феникс,2001. - 416с.
Зайцева
Н.А. «Игрушечные» схемы с реальными последствиями// Российский налоговый
курьер. - 2004. - №17.
Ильин
А.В. Российская налоговая система на рубеже XXI века.//Финансы. - 2004. - №4. -
С.31-34.
Ильин
А.В. Современное российское законодательство о налогах и сборах.// Финансы. -
2004. - №7. - С.21-25.
Интервью
и.о. руководителя Департамента крупнейших налогоплательщиков Т.В.Шевцовой
//газета Экономика и жизнь - Московский выпуск, № 12 (309), 10 сентября 2004
года
Интервью
Министра Российской Федерации по налогам и сборам Г.И.Букаева //-
Налоговая политика и практика. 2003. - № 1.
<http://www.nalog.ru/index.php?topic=nppr>
Красноперова
О.А. Комментарий к Налоговому кодексу Российской Федерации с постатейными
материалами. Части первая и вторая - М.: ТК Велби, 2003. - 1008 с.
Корнетова
Е.В., Пархачева М.А. Малый бизнес: новая система налогообложения в 2003 году. -
СПб.: Питер. - 2003. - 256с.
Лыкова
Л. Н. Проблемы сбалансированности Российской налоговой системы.//Финансы. -
2002. - №5. - С.22-25.
Малис
Н.И. Поступление налогов в 2003 году.//Финансы. - 2004. - №5. - С.25-28.
Мещерякова
О.В. Налоговые системы развитых стран мира. - М.: Проспект. - 2002. - 342с.
Налоговая
система РФ с 2005 г. будет состоять из 15 налогов (27.12.2004) /АЭИ
«ПРАЙМ-ТАСС»// <http://www.rambler.ru/db/news/print.html?mid=5437113>
Ответственность
за нарушение налогового законодательства: учебное пособие для вузов. Под ред.
Петрова Г.В. - М.: Норма. - 2001. - 212с.
Пансков
В. Налоговый кодекс: Работа продолжается, проблемы остаются и
множатся.//Российский экономический журнал. - 2001. - №10. - С.27-33.
Петрова
Г.В. Налоговое право: учебник для вузов. - 2-ое изд. - М.: Норма. - 2001. -
272с.
Пикунов
Н.И. Организация работы налоговых органов США.//Финансы. - 1995 г.- №6 - С.
22-26.
Полный
сборник кодексов Российской Федерации. - М.: Эксмо, 2003. - 912с.
Справочно
правовая система «Гарант» (от 01.08.2003 г.).
Стародубровский
В. Кривая дорога прямых инвестиций.//Вопросы экономики. - 2003. - №1 - С.81-89.
Стрельникова
С. "Серые" схемы есть, а наказания - нет//- Главбух. 2004. - №
18. <http://www.glavbukh.ru/>
Юткина
Т.Ф. Налоги и налогообложение: Учебник. Изд. 2-ое, перераб. И доп. - М.:
ИНФРА-М. - 2001. - 576с.
В рамках пилотного проекта «Совершенствование электронной системы мониторинга
Контр - Про» в рамках проекта Германского общества технического сотрудничества
«Содействие развитию частной экономике» программа Контр - Про установлена во
всех 20 центральных аппаратах ГКО, а также в 17 из 25 территориальных
подразделениях ГКО по городу Бишкек, еще в 24 территориальных подразделениях
ГКО Ошской области установлена программа «Контр-Про» и 8 контролирующим органам
по городу Ош.
Более того, в условиях финансового кризиса проверки бизнеса могут ухудшить
деловой климат и способствовать стремлению бизнеса к уходу из легальной сферы
деятельности в теневой сектор.
В связи с чем, в целях поддержки и развития малого и среднего бизнеса, а также
создания благоприятных условий предпринимательству, разработан проект
постановления Временного Правительства Кыргызской Республики «О моратории на
проверки, проводимые правоохранительными, налоговыми и другими уполномоченными
органами, имеющие право на проведение проверок субъектов предпринимательства»,
который вносится на рассмотрение.
В рамках пилотного проекта «Совершенствование электронной системы мониторинга
Контр - Про» в рамках проекта Германского общества технического сотрудничества
«Содействие развитию частной экономике» программа Контр - Про установлена во
всех 20 центральных аппаратах ГКО, а также в 17 из 25 территориальных
подразделениях ГКО по городу Бишкек, еще в 24 территориальных подразделениях
ГКО Ошской области установлена программа «Контр-Про» и 8 контролирующим органам
по городу Ош.
По завершению 2012 года база данных в программе «Контр-Про» содержало
информацию о более восьми тысяч (8000) субъектах предпринимательства, в том
числе о проведенных проверках по ним. В конце 2012 года была разработана
наиболее усовершенствованная версия программы «Контр - Про» в целях реализации
Указа Президента Кыргызской Республики «Об осуществлении единого учета порядка
проведения проверок субъектов предпринимательства».
Административное право как наука - это составная часть юридической науки,
представляющая собой систему государственно-управленческих, административных
взглядов, идей, представлений о законах, регламентирующих отношения в сфере
государственного управления (исполнительной власти).
Административно-правовое принуждение - один из видов правового принуждения,
обладающий рядом особенностей:
Меры воздействия в большей части отнесены к компетенции органов исполнительной
власти, специально наделенных соответствующими полномочиями.
а) она нормативно определена специальным законом - НК КР;
Среди особенностей ответственности за совершение налоговых правонарушений,
отличающих ее от других видов ответственности, можно выделить следующие:
в) субъектами налоговых правоотношений являются налогоплательщики, налоговые
агенты, банки;
ж) финансовые потери государства частично компенсируются посредством пеней - в
этом ответственность, предусмотренная НК КР, больше похожа на
гражданско-правовую, а не на административную, но при этом невозможна
договоренность сторон между собой об изменении суммы пени или об условиях ее
неуплаты;
и) никакие иные нормы, кроме НК КР, не могут предусматривать ответственность за
совершение налогового правонарушения.
Анализ действующего законодательства позволяет сделать вывод о том, что
отнесение того или иного нарушения в налоговой сфере к числу налоговых либо
административных в значительной мере зависит от усмотрения законодателя.
Все остальное следует отнести к категории налоговых правонарушений, влекущих
налоговую ответственность. Административная ответственность в том виде, как она
предусматривается действующим административным законодательством, вообще не
вписывается в общую схему, представляется излишней, надуманной.
Дело в том, что преступления в указанных сферах весьма специфичны, а нормы УК
КР, предусматривающие ответственность за них, трудно применять. Следственная и
судебная практика показывает, что многие из этих норм УК КР фактически не работают.
Из этого напрашивается только один вывод: сам подход, принцип установления
ответственности не совсем правильный. Это трудно признать, так как у российских
ученых и практических работников правоохранительной системы сложился
определенный стереотип мышления, в соответствии с которым уголовная
ответственность может быть предусмотрена только УК КР и не рассматриваются
никакие альтернативы этому.
Защищая высказанную точку зрения, хотелось бы привести еще несколько
аргументов.